Strenge eisen urenregistratie voor zelfstandigenaftrek

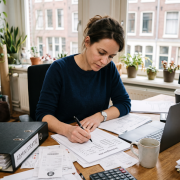
Voor ondernemers is de zelfstandigenaftrek een belangrijke fiscale faciliteit. Om hiervoor in aanmerking te komen, moet een ondernemer voldoen aan het zogenoemde urencriterium. Dit betekent dat hij in een kalenderjaar minimaal 1.225 uren aan zijn onderneming moet besteden. Deze uren kunnen zowel direct (werkzaamheden voor klanten) als indirect (bijvoorbeeld acquisitie of administratie) zijn.

Zelfstandigenaftrek

Een ondernemer, die sinds 2012 een eigen bedrijf runt, krijgt voor het jaar 2020 een aanslag inkomstenbelasting. De ondernemer is het hier niet mee eens. Hij vindt dat hij recht heeft op de zelfstandigenaftrek en vraagt de inspecteur om de aanslag te verminderen. De inspecteur wijst dit verzoek echter af.

Indirecte uren

De ondernemer was tot 5 augustus 2020 in loondienst bij een bv. Hij stelt echter dat hij vanaf mei 2020 vrijgesteld was van arbeid en sindsdien volledig beschikbaar was voor zijn onderneming. In die periode heeft hij naar eigen zeggen veel indirecte uren besteed aan activiteiten zoals acquisitie, marktverkenning en de ontwikkeling van een website. De inspecteur twijfelt aan de onderbouwing van deze uren en meent dat de ondernemer niet aan het urencriterium voldoet. De ondernemer is ervan overtuigd dat zijn indirecte uren voldoende zijn om aan het urencriterium te voldoen.

Urenoverzicht

De rechtbank erkent dat indirecte uren meetellen voor het urencriterium. Wel benadrukt de rechtbank dat ook voor deze uren een concrete, voldoende specifieke en controleerbare onderbouwing noodzakelijk is. Een algemeen urenoverzicht is niet genoeg. De ondernemer heeft niet aannemelijk gemaakt hoeveel uren hij in 2020 daadwerkelijk aan zijn onderneming heeft besteed. Het urenoverzicht is te algemeen en er ontbreken onderliggende bewijsstukken of specificaties. Bovendien tellen de uren die zijn besteed aan sollicitaties niet mee voor het urencriterium.
Bron: Rechtbank Gelderland | jurisprudentie | ECLI:NL:RBGEL:2026:7975 | 13-10-2026

Hof stelt eisen aan navordering na klikbrief

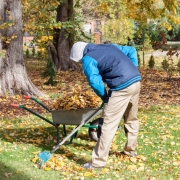
Wie voor een bestelbus geen bijtelling aangeeft, moet dat standpunt goed kunnen onderbouwen. Dat ondervond een hovenier die na een anonieme klikbrief te maken kreeg met een boekenonderzoek. De inspecteur mocht zelfs navorderen over een jaar waarin hij de aangifte ten onrechte automatisch had laten afhandelen, omdat de ondernemer te kwader trouw was.

Bus met bijrijdersbank

Volgens de hovenier is zijn bus door aard en inrichting nagenoeg uitsluitend geschikt voor goederenvervoer. Hij wijst op de grootte, het gewicht en het vuil. Het hof is niet onder de indruk. Op een foto van Marktplaats staat gewoon een bijrijdersbank. De verklaringen over die bank spreken elkaar tegen. Eerst is hij verwijderd, dan teruggeplaatst voor de verkoop en ten slotte juist nodig voor een collega die trilplaten tilt. De bijtelling (van € 7.249) blijft staan.

Klikbrief als nieuw feit

Over 2016 is de zaak eenvoudig. De aanslag volgt in oktober 2017 de aangifte en de klikbrief komt pas in december 2018. Het boekenonderzoek leert dat de rittenadministratie pas op 11 juli 2016 begint. Dat is een nieuw feit. Over 2017 ligt het anders. De klikbrief ligt dan al vijf maanden op het bureau. Toch laat hij de aangifte automatisch afhandelen. Dat is een ambtelijk verzuim en daarmee ontbreekt het nieuwe feit voor navordering.

Kwade trouw

Bij kwade trouw mag de inspecteur ook zonder nieuw feit navorderen. Volgens zijn eigen rittenregistratie rijdt de hovenier in 2017 minstens 744 kilometer privé. Hij weet dus dat hij een bijtelling moet aangeven. In bezwaar schrapt de inspecteur de vergrijpboete over 2017. Volgens de hovenier vervalt daarmee ook de kwade trouw. Het hof ziet dat anders. Een geschrapte boete staat een beroep op kwade trouw niet in de weg. 

Bron: Gerechtshof ‘s-Hertogenbosch | jurisprudentie | ECLI:NL:GHSHE:2026:2222 | 11-08-2026

Bedrijf met kleine winsten blijft een onderneming

Een man is vennoot in een vof die akkerbouw bedrijft. De inspecteur vindt het bedrijf te klein en rekent het aandeel tot het vermogen in box 3. Hij telt veertien jaar resultaten op en komt uit op een negatief totaal. Het hof wijst dat af, want de bron moet per jaar worden beoordeeld en niet over een reeks jaren. De vof houdt haar onderneming.

Van vee naar akkerbouw

Na het overlijden van hun vader zetten de drie kinderen in 2009 zijn bedrijf voort. Wel schakelen zij over van veeteelt op akkerbouw. Sinds 2019 verpacht de vof ruim twee hectare voor ongeveer € 3.335 per jaar en verkoopt zij gras voor € 2.750, plus € 960 voor kunstmest. Na het verliesjaar 2020 volgen winsten van € 924, € 1.511 en € 718.

Drie eisen, één geschilpunt

Van een bron van inkomen is pas sprake als iemand deelneemt aan het economische verkeer, voordeel beoogt en dat voordeel redelijkerwijs kan verwachten. De eerste twee staan niet ter discussie. Het gaat alleen om de derde eis: de objectieve voordeelsverwachting. Die vraagt niet om een lonend bedrijf, een minimale omvang of een bepaald rendement. Voldoende is dat redelijkerwijs voordeel valt te verwachten, hoe bescheiden ook. Winsten van een paar honderd euro zijn winsten.

De bewijslast keert

Sinds 2003 geeft de belastingplichtige het aandeel aan als winst uit onderneming. Tot 2019 volgt de inspecteur de aangiften. Wie daar na vijftien jaar op terugkomt, moet zelf aannemelijk maken dat de bron verdwenen is. Daarvoor telt de inspecteur zijn gecorrigeerde resultaten over veertien jaar op. De pachtopbrengsten laat de inspecteur weg: die komen van grond die de vof niet meer zelf bewerkt en die volgens het pottenbakkersarrest ondernemingsvermogen blijft, maar niets zegt over de activiteiten. Volgens de inspecteur eist de wet een positieve totaalwinst.

Optellen mag niet

Het hof gaat daar niet in mee. De eis van een positieve totaalwinst berust op een onjuiste lezing van de wet. De toets vindt in beginsel per jaar plaats. De gekozen periode is te lang en arbitrair en daarin wisselen negen positieve en vijf negatieve jaren elkaar af. De gras- en kunstmestvergoedingen tellen mee als omzet en ook zonder de pacht zijn de resultaten niet zo mager dat de voordeelsverwachting verdwijnt. Akkerbouw leidt naar haar aard al snel tot een onderneming en laat nu eenmaal wisselende resultaten zien. Een reeks magere jaren zegt dus weinig over het jaar dat op tafel ligt. Het areaal is niet te klein voor een levensvatbaar bedrijf.

Bron: Gerechtshof ‘s-Hertogenbosch | jurisprudentie | ECLI:NL:GHSHE:2026:1847 | 14-07-2026