Gunstiger boetebeleid geldt ook voor oude jaren

Een vrouw doet over 2011 geen aangifte inkomstenbelasting. De inspecteur legt in 2015 een verzuimboete van € 984 op, 20% van het wettelijke maximum. Het boetebeleid schrijft sinds 2014 weliswaar nog maar 7% voor, maar het overgangsrecht verklaart die regel pas van toepassing vanaf belastingjaar 2014. De Hoge Raad zet dat overgangsrecht opzij wegens strijd met het legaliteitsbeginsel. De boete gaat naar € 344.

Aangifte blijft uit

De inspecteur nodigt de vrouw uit om aangifte te doen, herinnert haar en maant haar aan. De uiterste termijn voor de aangifte inkomstenbelasting wordt door de inspecteur op 7 mei 2014 gesteld. De aangifte blijft echter uit. Op 10 januari 2015 legt de inspecteur ambtshalve een aanslag op, met een verzuimboete. Omdat het om een tweede achtereenvolgend verzuim gaat, legt hij, overeenkomstig het Besluit Bestuurlijke Boeten Belastingdienst (BBBB) van 2011, een boete op van 20% van het wettelijke maximum (van destijds € 4.920).

Twintig of zeven procent?

De vrouw wijst erop dat de maximale boete slechts 7% van € 4.920 (€ 344) mag bedragen. In het BBBB van 2014 is immers de regel vervallen op grond waarvan bij een tweede achtereenvolgende verzuim een verzuimboete wordt opgelegd van 20% van het maximum. De Hoge Raad overweegt dat het legaliteitsbeginsel en het beginsel van de gunstigste bepaling (volgens Europese verdragen) meebrengen dat de boete niet hoger mag zijn dan wat ten tijde van het beboetbare feit mogelijk was, of wat later gunstiger is geworden. Het overgangsrecht dat de nieuwe regeling pas vanaf belastingjaar 2014 van toepassing verklaart, moet buiten toepassing blijven wegens strijd met deze verdragsbepalingen.

Maximum van 2014 telt

Ook de verhoging van het wettelijke maximum per 1 januari 2015 naar € 5.278 blijft buiten toepassing, omdat het beboetbare feit daarvóór ligt en het gunstigste bedrag telt. De Hoge Raad vermindert de boete tot € 344 en matigt niet verder, vanwege de financiële omstandigheden van de belastingplichtige. Het hof achtte een boete van € 492 immers al proportioneel. 
Bron: Hoge Raad | jurisprudentie | ECLI:NL:HR:2026:1341 | 06-08-2026

Black box bedrijfsauto is geen prikklok

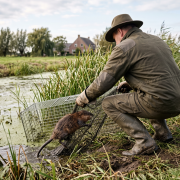
Een muskusrattenvanger, sinds 1994 in dienst, staat onder toezicht vanwege lage productie en veel administratietijd. Wanneer signalen binnenkomen dat zijn dienstauto tijdens werktijd vaak bij zijn woning staat, start de werkgever een onderzoek. Black box-gegevens van de auto worden over ruim een half jaar vergeleken met de urenregistratie. Dit toont een verschil van 94 uur en 11 minuten. De werkgever concludeert 'dagdieverij' en ontslaat de werknemer op staande voet wegens urenfraude.

Op staande voet

Het hof rekent op meerdere punten af met de aanpak van de werkgever. Het ontslag is niet 'onverwijld' gegeven, omdat de werkgever maandenlang heeft getreuzeld met het uitlezen van de black box-gegevens. De black box is bovendien een verkeerd instrument. Het instrument is bedoeld voor controle van autogebruik, niet als digitale prikklok. De werkgever had de werknemer eerst moeten bevragen. Veel verwijten in de ontslagbrief betreffen disfunctioneren, waarvoor een verbetertraject passender is. Ook is geen bewuste fraude aangetoond. Het urenverschil alleen is onvoldoende, mede gezien persoonlijke en medische omstandigheden en moeite met de digitale registratie.

Fraude?

Ook het subsidiaire verzoek tot ontbinding van de arbeidsovereenkomst strandt. Fraude is onvoldoende vastgesteld. Een gestelde verstoorde arbeidsverhouding met een oud-teamleider is achterhaald. De oud-teamleider is inmiddels met pensioen. Het hof ziet vooral een onvoldragen d-grond (disfunctioneren) en merkt op dat de werknemer, na een verbetertraject, weer naar behoren functioneert. Hij heeft het plezier in zijn werk teruggevonden en realiseert zich dat hij dit tot zijn pensioen wil blijven doen.

Bron: Gerechtshof Arnhem-Leeuwarden | jurisprudentie | ECLI:NL:GHARL:2026:4034 | 17-06-2026

Geen heffingsvrij vermogen bij werkelijk rendement

Een man en vrouw hebben in 2023 uitsluitend bank- en spaartegoeden van in totaal € 229.802. Op deze tegoeden ontvangen zij gedurende het jaar € 1.575 aan rente. De Belastingdienst stelt het belastbaar inkomen uit sparen en beleggen (box 3) vast op € 1.065. De man vindt dat dit bedrag lager moet uitvallen en beroept zich daarbij op het zogenoemde Kerstarrest van de Hoge Raad.

Heffingsvrij vermogen 

De man stelt dat bij de berekening van het werkelijke rendement rekening moet worden gehouden met het heffingsvrij vermogen. Volgens zijn berekening mag daarom slechts een deel van de ontvangen rente worden meegenomen. Hij komt uit op een belastbaar inkomen uit sparen en beleggen van € 793 in plaats van € 1.065.

Forfaitair rendement

De rechtbank volgt dit standpunt niet. Volgens de rechtbank maakt de Hoge Raad in zijn arrest van 6 juni 2024 duidelijk dat bij de vaststelling van het werkelijke rendement moet worden uitgegaan van het volledige behaalde rendement op het vermogen. Daarbij vindt geen vermindering plaats wegens het heffingsvrije vermogen. Dat betekent dat in deze zaak het volledige bedrag van € 1.575 aan ontvangen rente geldt als werkelijk rendement. Omdat het forfaitaire rendement lager uitvalt dan het daadwerkelijk behaalde rendement, is geen sprake van een situatie waarin de belastingplichtige zwaarder wordt belast dan zijn werkelijke opbrengst.

Bron: Rechtbank Zeeland-West-Brabant | jurisprudentie | ECLI:NL:RBZWB:2026:7168 | 18-08-2026