Gratis werken toch belast

Een vrachtwagenchauffeur werkt in 2019 en 2020 bijna gratis voor de bv van zijn zoon en dochter. Hij is persoonlijk failliet en alles wat hij verdient gaat naar de curator. Daarom wil hij geen inkomen op eigen naam. De inspecteur belast hem toch voor ruim € 64.000 per jaar en legt een boete op van € 6.828. Het hof geeft de inspecteur gelijk over het inkomen, maar schrapt de boete.

Rijden voor de kinderen

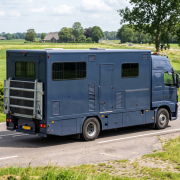
De vrachtwagenchauffeur en zijn vrouw gaan in oktober 2016 failliet. Twee maanden later richten hun kinderen een bv op. De bv heeft een paardenpension, een mesthandel en een transporttak. De vader rijdt als chauffeur voor andere transportbedrijven. Ook maakt hij de facturen op en sluit hij de contracten af. In twee jaar krijgt hij in totaal maar € 5.176 loon. De bv stuurt de rekening voor zijn ritten zelf naar de klanten. In 2019 levert dat € 64.659 op, in 2020 zelfs € 201.001.

Geen loon, wel inkomen

De inspecteur vindt eerst dat de omzet eigenlijk van de vader is. Dat wijst het hof af. Iedereen wil juist dat het geld naar de bv gaat en zo is het ook geregeld. Toch is het chauffeurswerk een bron van inkomen. Hij doet mee in het zakenleven en zijn werk levert normaal gesproken geld op. Een gewone baan is het niet, want niemand geeft hem opdrachten. Het hof belast zijn werk daarom als resultaat uit overige werkzaamheden. Daarbij geldt dezelfde regel als voor ondernemers: wie familie bewust te goedkoop helpt, wordt belast alsof hij een normale prijs vraagt.

Familie gaat voor

De vader wijst op een oud arrest van de Hoge Raad. Wie een ander uit persoonlijke motieven iets gunt, wordt daar meestal niet voor belast. Maar datzelfde arrest maakt een uitzondering voor bijzondere gevallen. Dit is zo'n geval, zegt het hof. Het geld komt rechtstreeks uit zijn werk en hij laat het aan de bv van zijn kinderen. Hij zegt zelf dat hij voor een ander niet gratis zou werken. Een normale beloning voor zijn rol is volgens het hof ten minste € 70.000 per jaar. De correctie van de inspecteur is volgens het hof dus niet te hoog.

Wel inkomen, geen boete

De boete gaat wel van tafel. Het hof is van mening dat er sprake is van een pleitbaar standpunt. De rechtspraak zegt weinig over wanneer zo'n uitzondering van toepassing is. De vader mag daarom redelijkerwijs denken dat hij alleen het geld hoeft op te geven dat hij echt ontvangt.
Bron: Gerechtshof ‘s-Hertogenbosch | jurisprudentie | ECLI:NL:GHSHE:2026:1941 | 21-07-2026

Hof stelt eisen aan navordering na klikbrief

Wie voor een bestelbus geen bijtelling aangeeft, moet dat standpunt goed kunnen onderbouwen. Dat ondervond een hovenier die na een anonieme klikbrief te maken kreeg met een boekenonderzoek. De inspecteur mocht zelfs navorderen over een jaar waarin hij de aangifte ten onrechte automatisch had laten afhandelen, omdat de ondernemer te kwader trouw was.

Bus met bijrijdersbank

Volgens de hovenier is zijn bus door aard en inrichting nagenoeg uitsluitend geschikt voor goederenvervoer. Hij wijst op de grootte, het gewicht en het vuil. Het hof is niet onder de indruk. Op een foto van Marktplaats staat gewoon een bijrijdersbank. De verklaringen over die bank spreken elkaar tegen. Eerst is hij verwijderd, dan teruggeplaatst voor de verkoop en ten slotte juist nodig voor een collega die trilplaten tilt. De bijtelling (van € 7.249) blijft staan.

Klikbrief als nieuw feit

Over 2016 is de zaak eenvoudig. De aanslag volgt in oktober 2017 de aangifte en de klikbrief komt pas in december 2018. Het boekenonderzoek leert dat de rittenadministratie pas op 11 juli 2016 begint. Dat is een nieuw feit. Over 2017 ligt het anders. De klikbrief ligt dan al vijf maanden op het bureau. Toch laat hij de aangifte automatisch afhandelen. Dat is een ambtelijk verzuim en daarmee ontbreekt het nieuwe feit voor navordering.

Kwade trouw

Bij kwade trouw mag de inspecteur ook zonder nieuw feit navorderen. Volgens zijn eigen rittenregistratie rijdt de hovenier in 2017 minstens 744 kilometer privé. Hij weet dus dat hij een bijtelling moet aangeven. In bezwaar schrapt de inspecteur de vergrijpboete over 2017. Volgens de hovenier vervalt daarmee ook de kwade trouw. Het hof ziet dat anders. Een geschrapte boete staat een beroep op kwade trouw niet in de weg. 

Bron: Gerechtshof ‘s-Hertogenbosch | jurisprudentie | ECLI:NL:GHSHE:2026:2222 | 11-08-2026

Werkgever mag verplichte kantoordagen invoeren

Een werkgever wil zijn werknemers verplichten om minimaal 40% van hun werktijd op kantoor aanwezig te zijn. De ondernemingsraad (OR) stemt niet in met dit nieuwe beleid. De werkgever stapt daarop naar de rechter om vervangende toestemming te vragen voor de invoering van het beleid. De rechter vindt het niet onredelijk om medewerkers te verplichten om 40% van hun werktijd op kantoor te zijn.

Verplicht op kantoor

De werkgever hanteert tot 2020 een beleid waarbij werknemers volledig op kantoor werken. Door de coronamaatregelen in 2020 moeten werknemers noodgedwongen thuiswerken. Na de pandemie start de werkgever in februari 2022 een pilot voor hybride werken, waarbij werknemers worden aangemoedigd om een deel van hun werktijd op kantoor door te brengen. Sinds 1 juli 2023 geldt een beleid dat werknemers aanmoedigt om ten minste 40% van hun werktijd op kantoor te zijn. Uit metingen blijkt echter dat over een periode van een jaar (derde kwartaal 2024 tot en met derde kwartaal 2025) slechts 27% van de werknemers deze aanbeveling opvolgt. Dit is voor de werkgever aanleiding om het beleid aan te passen naar een verplichting.

Redelijke balans 

De werkgever stelt dat het verplichte beleid een redelijke balans biedt tussen kantoor- en thuiswerken. Het bevordert de bedrijfscultuur, onderlinge verbinding, opleiding en ontwikkeling, en effectieve samenwerking tussen teams. Omdat de vrijblijvende regeling niet werkt, is verplichte aanwezigheid een redelijk middel. De werkgever heeft het oorspronkelijke voorstel van 50-60% verplichte aanwezigheid al verlaagd naar 40% en een overgangsperiode van zes maanden ingesteld, inclusief een hardheidsclausule voor werknemers die in problemen komen. Ook wijst de werkgever op zijn beleidsvrijheid en instructierecht.

De OR vreest grote nadelen voor werknemers, zoals extra reistijd en -kosten, negatieve impact op zorgtaken en gezondheid. Een enquête onder werknemers toont aan dat 87,1% tevreden is met het huidige vrijblijvende beleid. Ook is de OR kritisch over de controle op aanwezigheid via netwerkgegevens, wat zij ziet als disproportioneel.

Redelijk belang 

De rechter oordeelt dat de werkgever een redelijk belang heeft bij de verplichting om werknemers ten minste 40% van hun werktijd op kantoor te laten komen. Het is aannemelijk dat fysiek contact op kantoor bijdraagt aan onderlinge verbinding, opleiding, ontwikkeling en effectieve samenwerking. Omdat aanmoediging tot nu toe niet heeft gewerkt, is verplichte aanwezigheid een redelijk middel. De rechter weegt mee dat de werkgever beleidsvrijheid heeft en dat werknemers redelijke aanwijzingen moeten opvolgen.

De rechter stelt vast dat de werkgever voldoende oog heeft gehad voor de nadelen voor individuele werknemers door aanpassingen te doen, zoals de verlaging van het percentage en de invoering van een overgangsperiode en een hardheidsclausule. Wel moet de werkgever zorgen voor voldoende werkplekken. De rechter concludeert dat de OR in redelijkheid zijn instemming niet kon weigeren. De werkgever krijgt daarom vervangende toestemming om de beleidswijziging door te voeren.

Bron: Rechtbank Amsterdam | jurisprudentie | ECLI:NL:RBAMS:2026:10590 | 27-10-2026