Heldere foto’s dragen een aanslag reclamebelasting

Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45 m² reclame en vier reclamevoorwerpen. Daar is onduidelijk welke meters bij welke uiting horen en van de vier voorwerpen blijft alleen een deurmat over. De aanslag in Kampen blijft staan, die in Groningen sneuvelt volledig. Hoe komt dit?

Niets te zien?

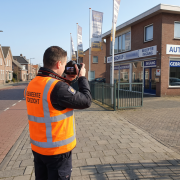
Het autobedrijf in Kampen zit op twee adressen naast elkaar, onder twee namen en met één toegangsweg. Controleurs bekijken beide panden in december 2024, april 2025 en mei 2025 vanaf de openbare weg. De door hen gemaakte foto’s vormen de basis voor de aanslag. Volgens de ondernemer is er geen reclame zichtbaar en ontbreekt elk bewijs. Hij wil bovendien de aanslagen over 2022, 2023 en 2024 aanvechten. Na zijn afgewezen bezwaren gaat hij echter niet in beroep, dus die aanslagen staan vast.

Vlaggen buiten het hek

Reclamebelasting treft openbare aankondigingen: mededelingen die vanaf de openbare weg zichtbaar zijn en de aandacht van het publiek willen trekken. Een reclamedoel is volgens de rechtbank niet nodig. Zelfs een waarschuwingsbord langs de snelweg telt mee. De foto’s tonen een naambord op de gevel en op een deur de tweede bedrijfsnaam met ‘ingang receptie’. Buiten het hek hangen vlaggen met logo en bij de toegangsweg staan naamborden. Daar zet de ondernemer alleen een ontkenning tegenover. Die weegt niet op tegen de foto’s, dus de aanslag in Kampen blijft staan.

Gissen naar meters

Groningen telt de oppervlakte van alle aankondigingen samen en stelt de eerste 2 m² vrij. Bij losse letters telt een denkbeeldige rechthoek om de tekst. Een banier, een poster en teksten op een deur en een raam komen in het dossier op 3,45 m². Welke maat waarbij hoort, blijft gissen. Ook de foto’s en de heffingsambtenaar brengen geen helderheid. Volgens de rechtbank is waarschijnlijk de hele deur gemeten (2,5 m²) en dat zou onjuist zijn. Een totaal boven de vrijstelling is daarom niet aannemelijk.

En dan de deurmat

Ook de aanslag voor de reclamevoorwerpen houdt geen stand. Een reclamevoorwerp zit volgens de verordening niet vast aan een gebouw, zodat de vier aankondigingen niet meetellen. Duidelijk benoemd is alleen een deurmat met de naam van het hotel waarvoor hij ligt. Omdat in de verordening het eerste voorwerp is vrijgesteld, doet het er niet toe hoe lang die mat er ligt. 
Bron: Rechtbank Overijssel | jurisprudentie | ECLI:NL:RBOVE:2026:6039 en ECLI:NL:RBNNE:2026:3899 | 07-10-2026

Derde nota van wijziging Belastingplan 2027

Het kabinet heeft een derde nota van wijziging op het Belastingplan 2027 naar de Tweede Kamer gestuurd. De stemming in de Tweede Kamer staat gepland voor 12 november. In de derde nota van wijziging zijn de volgende maatregelen opgenomen:

  • wijziging aftrek specifieke zorgkosten  
  • verlaagd btw-tarief sierteelt 
  • aanpassing tabelcorrectiefactor

Specifieke zorgkosten

De aftrek specifieke zorgkosten wordt niet per 1 januari 2028 afgeschaft, maar zal in een gerichtere vorm worden voortgezet, zonder vastgestelde einddatum. Het kabinet werkt aan een alternatief dat de regeling in 2030 kan vervangen. Er is geen eenduidige en bruikbare definitie van de doelgroep chronisch zieken en mensen met een beperking en ook niet van de subgroep daarbinnen van degenen met structureel hoge meerkosten. Er wordt daarom op twee manieren voorgesteld om de aftrek specifieke zorgkosten gerichter te maken. Ten eerste wordt voorgesteld een aantal uitgaven niet langer voor aftrek in aanmerking te laten komen en ten tweede de inkomensafhankelijke drempels te verhogen. Er wordt voorgesteld om het eerste drempelpercentage te verhogen van 1,65 naar 1,7 en het tweede van 5,75 naar 6,5. Onder meer de volgende uitgaven komen niet langer voor aftrek in aanmerking: steunzolen, (reis)vaccins, tandartskosten, gehoorapparaten, pacemakers, protheses, verpleging in een ziekenhuis en alternatieve geneeswijzen, zoals behandeling door de osteopaat of chiropractor en homeopathische geneesmiddelen.

Verlaagd btw-tarief sierteelt 

Het kabinet heeft besloten om de afschaffing van het verlaagde btw-tarief voor sierteelt uit het wetsvoorstel Belastingplan 2027 te halen en de besluitvorming uit te stellen naar het Belastingplan 2028. 

Aanpassing tabelcorrectiefactor

De tabelcorrectiefactor voor het kalenderjaar 2027 wordt voor bepaalde bedragen in de loon- en inkomstenbelasting minder beperkt toegepast. De toepassing vindt daardoor niet meer voor 48% plaats, maar voor 59,8%. De uit die beperking van de wettelijke inflatiecorrectie voortvloeiende inflatiecorrectie per 1 januari 2027 is 1,015548.

Bron: Ministerie van Financiën | wetswijziging | 37022 | 02-11-2026

Novelle uitbreiding vermogenswinstbelasting box 3 per 2029

Het kabinet wil het nieuwe box 3-stelsel ingrijpend aanpassen. In een novelle op het wetsvoorstel Wet werkelijk rendement box 3 wordt voorgesteld om niet alleen vastgoed, maar ook vrijwel alle financiële beleggingen onder een vermogenswinstbelasting te brengen. Tegelijkertijd wordt de invoering van het nieuwe stelsel een jaar uitgesteld naar 1 januari 2029.

Vermogensaanwasbelasting 

Het oorspronkelijke wetsvoorstel gaat uit van een hybride systeem. Vastgoed en aandelen in start- en scale-ups vallen onder een vermogenswinstbelasting, terwijl voor de meeste andere beleggingen een vermogensaanwasbelasting zou gelden. Daarbij wordt niet alleen belasting geheven over ontvangen rente en dividend, maar ook over jaarlijkse waardestijgingen, ongeacht of deze al zijn gerealiseerd.

Tijdens de behandeling in de Eerste Kamer blijkt voor die aanpak onvoldoende politiek draagvlak te bestaan. Het kabinet kiest daarom voor een andere richting. Financiële instrumenten zoals aandelen, obligaties, opties en andere beursgenoteerde beleggingen moeten voortaan net als vastgoed onder een vermogenswinstbelasting vallen. Dat betekent dat waardestijgingen pas worden belast wanneer een belegging wordt verkocht.

Nieuwe box 3 vanaf 2029

Aanvankelijk was invoering voorzien per 2028. De Belastingdienst, de Raad van State en financiële instellingen hebben echter aangegeven dat die datum niet haalbaar is. Daarom stelt het kabinet voor het nieuwe box 3-stelsel een jaar later in werking te laten treden. Dat betekent dat ook in 2028 het huidige forfaitaire box 3-stelsel met tegenbewijsregeling van toepassing blijft.

Vermogenswinstbelasting

De voorgestelde uitbreiding ziet op vrijwel alle financiële instrumenten. Hieronder vallen onder meer:

  • aandelen;
  • obligaties;
  • opties;
  • futures;
  • swaps;
  • rechten van deelneming in beleggingsfondsen;
  • niet-verhandelbare aandelen en winstbewijzen.

Voor bestaande beleggingen wordt een belangrijke overgangsregel voorgesteld. De verkrijgingsprijs wordt vastgesteld op de waarde in het economische verkeer op 1 januari 2029. Waardestijgingen die vóór die datum zijn ontstaan, blijven daardoor buiten de heffing.

Niet alles gaat direct mee

Een aantal vermogensbestanddelen blijft voorlopig onder de vermogensaanwasbelasting vallen. Dat geldt onder meer voor:

  • banktegoeden;
  • directe cryptobezittingen;
  • particuliere vorderingen en schulden;
  • verzekeringsproducten;
  • vreemde valuta;
  • overige beleggingsobjecten.

Volgens het kabinet is dit een tijdelijke situatie. Het uiteindelijke doel blijft een volledige vermogenswinstbelasting voor alle box 3-vermogensbestanddelen. De verwachting is dat deze tweede stap vanaf 2030 mogelijk wordt.

Dekking via box 2

De overgang naar een vermogenswinstbelasting kost de schatkist geld. Om die derving op te vangen, kiest het kabinet voor aanpassingen in box 2.

De meest opvallende maatregel betreft excessief lenen van de eigen bv. De huidige grens van € 500.000 wordt vanaf 2027 jaarlijks met € 80.000 verlaagd. Uiteindelijk resteert per 2031 een grens van € 100.000.

Als tegemoetkoming worden de box 2-tarieven tijdelijk verlaagd. Het tarief van de eerste schijf daalt van 24,5% naar 23,5% en het tarief van de tweede schijf van 31% naar 29%. Deze verlaging geldt van 2027 tot en met 2030.

Bron: Ministerie van Financiën | wetsvoorstel | 02-11-2026