Civiel vernietigde schenking blijft belast als de dwaling is voorgewend

Ouders schenken in 2014 certificaten van aandelen in hun bedrijf aan hun drie kinderen. Dankzij de bedrijfsopvolgingsregeling (BOR) blijft de schenkbelasting beperkt, mits de kinderen het bedrijf vijf jaar voortzetten. Als in 2017 een faillissement onafwendbaar is, vernietigt de familie de schenking wegens dwaling over die voorwaarde. Bij een van de kinderen vordert de inspecteur toch schenkbelasting na over een belaste verkrijging van € 463.710. Haar verzoek om vermindering tot nihil strandt bij het hof, omdat de dwaling is voorgewend.

Terug naar de ouders

De familie waardeert alle aandelen in overleg met de inspecteur op € 1.500.000. Met een voorwaardelijke vrijstelling van € 444.790 krijgt de dochter in 2016 een aanslag over een belaste verkrijging van € 18.920. In mei 2017 tekent de familie een dwalingsovereenkomst. Daarin staat dat bij de schenking niemand besefte wat een faillissement voor de voortzettingseis betekent. Volgens de dwalingsovereenkomst wilden de ouders hun kinderen immers bevoordelen. De kinderen leveren de certificaten daarom zonder tegenprestatie terug. Na het faillissement in juni 2017 zet de inspecteur de vrijstelling met een navorderingsaanslag op nihil.

Vernietiging of dwaling?

De dochter vraagt vermindering. De schenking is civielrechtelijk vernietigd en dat telt volgens haar ook fiscaal. De Hoge Raad maakt in 2020 echter een uitzondering als de vermindering berust op een oorzaak die slechts is voorgewend. Volgens de dochter is die oorzaak de vernietiging en die staat vast. Het hof kijkt, net als de inspecteur, naar de dwaling zelf. De dochter moet daarvoor voldoende aanknopingspunten geven en de inspecteur moet aannemelijk maken dat de dwaling is voorgewend.

Een mondeling advies

De dochter wijst op het advies achter de schenking. De adviseur, een relatiebeheerder en geen fiscalist, noemt wel de voortzettingseis, maar niet de gevolgen van een faillissement. Als getuige verklaart hij die gevolgen zelf niet te kennen, anders had hij de BOR niet aangeraden. Volgens de dochter was er met die kennis nooit geschonken, zeker niet bij een waarde van € 1.500.000. Het bedrijf verkeert immers al sinds 2010 in zwaar weer. Daar stelt de inspecteur tegenover dat een faillissement pas in 2016 dreigde en dat een schriftelijk advies ontbreekt.

Achteraf wijzer

Het hof acht niet aannemelijk dat ten tijde van de schenking een faillissement dreigde. Ook de adviseur zag bij de schenking geen reëel risico op een faillissement. Het advies was op dat moment dus niet onjuist. De familie heeft overigens nagelaten de schenking voor te leggen aan een fiscalist/deskundige, terwijl dit – gelet op het fiscale belang en de ingewikkeldheid van de BOR – wel voor de hand zou liggen. Daarnaast ontbreekt een schriftelijke vastlegging van het advies. Hiermee is een onjuiste voorstelling van zaken niet aannemelijk geworden en kan een beroep op wederzijdse rechtsdwaling niet slagen. Dit leidt het hof tot de conclusie dat de inspecteur aannemelijk heeft gemaakt dat de dwaling is voorgewend.
Bron: Gerechtshof ‘s-Hertogenbosch | jurisprudentie | ECLI:NL:GHSHE:2026:2592 | 22-09-2026

Strenge eisen urenregistratie voor zelfstandigenaftrek

Voor ondernemers is de zelfstandigenaftrek een belangrijke fiscale faciliteit. Om hiervoor in aanmerking te komen, moet een ondernemer voldoen aan het zogenoemde urencriterium. Dit betekent dat hij in een kalenderjaar minimaal 1.225 uren aan zijn onderneming moet besteden. Deze uren kunnen zowel direct (werkzaamheden voor klanten) als indirect (bijvoorbeeld acquisitie of administratie) zijn.

Zelfstandigenaftrek

Een ondernemer, die sinds 2012 een eigen bedrijf runt, krijgt voor het jaar 2020 een aanslag inkomstenbelasting. De ondernemer is het hier niet mee eens. Hij vindt dat hij recht heeft op de zelfstandigenaftrek en vraagt de inspecteur om de aanslag te verminderen. De inspecteur wijst dit verzoek echter af.

Indirecte uren

De ondernemer was tot 5 augustus 2020 in loondienst bij een bv. Hij stelt echter dat hij vanaf mei 2020 vrijgesteld was van arbeid en sindsdien volledig beschikbaar was voor zijn onderneming. In die periode heeft hij naar eigen zeggen veel indirecte uren besteed aan activiteiten zoals acquisitie, marktverkenning en de ontwikkeling van een website. De inspecteur twijfelt aan de onderbouwing van deze uren en meent dat de ondernemer niet aan het urencriterium voldoet. De ondernemer is ervan overtuigd dat zijn indirecte uren voldoende zijn om aan het urencriterium te voldoen.

Urenoverzicht

De rechtbank erkent dat indirecte uren meetellen voor het urencriterium. Wel benadrukt de rechtbank dat ook voor deze uren een concrete, voldoende specifieke en controleerbare onderbouwing noodzakelijk is. Een algemeen urenoverzicht is niet genoeg. De ondernemer heeft niet aannemelijk gemaakt hoeveel uren hij in 2020 daadwerkelijk aan zijn onderneming heeft besteed. Het urenoverzicht is te algemeen en er ontbreken onderliggende bewijsstukken of specificaties. Bovendien tellen de uren die zijn besteed aan sollicitaties niet mee voor het urencriterium.

Bron: Rechtbank Gelderland | jurisprudentie | ECLI:NL:RBGEL:2026:7975 | 13-10-2026

Heldere foto’s dragen een aanslag reclamebelasting

Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45 m² reclame en vier reclamevoorwerpen. Daar is onduidelijk welke meters bij welke uiting horen en van de vier voorwerpen blijft alleen een deurmat over. De aanslag in Kampen blijft staan, die in Groningen sneuvelt volledig. Hoe komt dit?

Niets te zien?

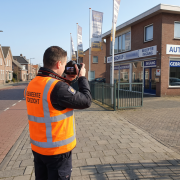
Het autobedrijf in Kampen zit op twee adressen naast elkaar, onder twee namen en met één toegangsweg. Controleurs bekijken beide panden in december 2024, april 2025 en mei 2025 vanaf de openbare weg. De door hen gemaakte foto’s vormen de basis voor de aanslag. Volgens de ondernemer is er geen reclame zichtbaar en ontbreekt elk bewijs. Hij wil bovendien de aanslagen over 2022, 2023 en 2024 aanvechten. Na zijn afgewezen bezwaren gaat hij echter niet in beroep, dus die aanslagen staan vast.

Vlaggen buiten het hek

Reclamebelasting treft openbare aankondigingen: mededelingen die vanaf de openbare weg zichtbaar zijn en de aandacht van het publiek willen trekken. Een reclamedoel is volgens de rechtbank niet nodig. Zelfs een waarschuwingsbord langs de snelweg telt mee. De foto’s tonen een naambord op de gevel en op een deur de tweede bedrijfsnaam met ‘ingang receptie’. Buiten het hek hangen vlaggen met logo en bij de toegangsweg staan naamborden. Daar zet de ondernemer alleen een ontkenning tegenover. Die weegt niet op tegen de foto’s, dus de aanslag in Kampen blijft staan.

Gissen naar meters

Groningen telt de oppervlakte van alle aankondigingen samen en stelt de eerste 2 m² vrij. Bij losse letters telt een denkbeeldige rechthoek om de tekst. Een banier, een poster en teksten op een deur en een raam komen in het dossier op 3,45 m². Welke maat waarbij hoort, blijft gissen. Ook de foto’s en de heffingsambtenaar brengen geen helderheid. Volgens de rechtbank is waarschijnlijk de hele deur gemeten (2,5 m²) en dat zou onjuist zijn. Een totaal boven de vrijstelling is daarom niet aannemelijk.

En dan de deurmat

Ook de aanslag voor de reclamevoorwerpen houdt geen stand. Een reclamevoorwerp zit volgens de verordening niet vast aan een gebouw, zodat de vier aankondigingen niet meetellen. Duidelijk benoemd is alleen een deurmat met de naam van het hotel waarvoor hij ligt. Omdat in de verordening het eerste voorwerp is vrijgesteld, doet het er niet toe hoe lang die mat er ligt. 

Bron: Rechtbank Overijssel | jurisprudentie | ECLI:NL:RBOVE:2026:6039 en ECLI:NL:RBNNE:2026:3899 | 07-10-2026