Hof stelt eisen aan navordering na klikbrief

Wie voor een bestelbus geen bijtelling aangeeft, moet dat standpunt goed kunnen onderbouwen. Dat ondervond een hovenier die na een anonieme klikbrief te maken kreeg met een boekenonderzoek. De inspecteur mocht zelfs navorderen over een jaar waarin hij de aangifte ten onrechte automatisch had laten afhandelen, omdat de ondernemer te kwader trouw was.

Bus met bijrijdersbank

Volgens de hovenier is zijn bus door aard en inrichting nagenoeg uitsluitend geschikt voor goederenvervoer. Hij wijst op de grootte, het gewicht en het vuil. Het hof is niet onder de indruk. Op een foto van Marktplaats staat gewoon een bijrijdersbank. De verklaringen over die bank spreken elkaar tegen. Eerst is hij verwijderd, dan teruggeplaatst voor de verkoop en ten slotte juist nodig voor een collega die trilplaten tilt. De bijtelling (van € 7.249) blijft staan.

Klikbrief als nieuw feit

Over 2016 is de zaak eenvoudig. De aanslag volgt in oktober 2017 de aangifte en de klikbrief komt pas in december 2018. Het boekenonderzoek leert dat de rittenadministratie pas op 11 juli 2016 begint. Dat is een nieuw feit. Over 2017 ligt het anders. De klikbrief ligt dan al vijf maanden op het bureau. Toch laat hij de aangifte automatisch afhandelen. Dat is een ambtelijk verzuim en daarmee ontbreekt het nieuwe feit voor navordering.

Kwade trouw

Bij kwade trouw mag de inspecteur ook zonder nieuw feit navorderen. Volgens zijn eigen rittenregistratie rijdt de hovenier in 2017 minstens 744 kilometer privé. Hij weet dus dat hij een bijtelling moet aangeven. In bezwaar schrapt de inspecteur de vergrijpboete over 2017. Volgens de hovenier vervalt daarmee ook de kwade trouw. Het hof ziet dat anders. Een geschrapte boete staat een beroep op kwade trouw niet in de weg. 
Bron: Gerechtshof ‘s-Hertogenbosch | jurisprudentie | ECLI:NL:GHSHE:2026:2222 | 11-08-2026

Werkgever mag verplichte kantoordagen invoeren

Een werkgever wil zijn werknemers verplichten om minimaal 40% van hun werktijd op kantoor aanwezig te zijn. De ondernemingsraad (OR) stemt niet in met dit nieuwe beleid. De werkgever stapt daarop naar de rechter om vervangende toestemming te vragen voor de invoering van het beleid. De rechter vindt het niet onredelijk om medewerkers te verplichten om 40% van hun werktijd op kantoor te zijn.

Verplicht op kantoor

De werkgever hanteert tot 2020 een beleid waarbij werknemers volledig op kantoor werken. Door de coronamaatregelen in 2020 moeten werknemers noodgedwongen thuiswerken. Na de pandemie start de werkgever in februari 2022 een pilot voor hybride werken, waarbij werknemers worden aangemoedigd om een deel van hun werktijd op kantoor door te brengen. Sinds 1 juli 2023 geldt een beleid dat werknemers aanmoedigt om ten minste 40% van hun werktijd op kantoor te zijn. Uit metingen blijkt echter dat over een periode van een jaar (derde kwartaal 2024 tot en met derde kwartaal 2025) slechts 27% van de werknemers deze aanbeveling opvolgt. Dit is voor de werkgever aanleiding om het beleid aan te passen naar een verplichting.

Redelijke balans 

De werkgever stelt dat het verplichte beleid een redelijke balans biedt tussen kantoor- en thuiswerken. Het bevordert de bedrijfscultuur, onderlinge verbinding, opleiding en ontwikkeling, en effectieve samenwerking tussen teams. Omdat de vrijblijvende regeling niet werkt, is verplichte aanwezigheid een redelijk middel. De werkgever heeft het oorspronkelijke voorstel van 50-60% verplichte aanwezigheid al verlaagd naar 40% en een overgangsperiode van zes maanden ingesteld, inclusief een hardheidsclausule voor werknemers die in problemen komen. Ook wijst de werkgever op zijn beleidsvrijheid en instructierecht.

De OR vreest grote nadelen voor werknemers, zoals extra reistijd en -kosten, negatieve impact op zorgtaken en gezondheid. Een enquête onder werknemers toont aan dat 87,1% tevreden is met het huidige vrijblijvende beleid. Ook is de OR kritisch over de controle op aanwezigheid via netwerkgegevens, wat zij ziet als disproportioneel.

Redelijk belang 

De rechter oordeelt dat de werkgever een redelijk belang heeft bij de verplichting om werknemers ten minste 40% van hun werktijd op kantoor te laten komen. Het is aannemelijk dat fysiek contact op kantoor bijdraagt aan onderlinge verbinding, opleiding, ontwikkeling en effectieve samenwerking. Omdat aanmoediging tot nu toe niet heeft gewerkt, is verplichte aanwezigheid een redelijk middel. De rechter weegt mee dat de werkgever beleidsvrijheid heeft en dat werknemers redelijke aanwijzingen moeten opvolgen.

De rechter stelt vast dat de werkgever voldoende oog heeft gehad voor de nadelen voor individuele werknemers door aanpassingen te doen, zoals de verlaging van het percentage en de invoering van een overgangsperiode en een hardheidsclausule. Wel moet de werkgever zorgen voor voldoende werkplekken. De rechter concludeert dat de OR in redelijkheid zijn instemming niet kon weigeren. De werkgever krijgt daarom vervangende toestemming om de beleidswijziging door te voeren.

Bron: Rechtbank Amsterdam | jurisprudentie | ECLI:NL:RBAMS:2026:10590 | 27-10-2026

Parkeerbelasting bij ophalen klein pakketje

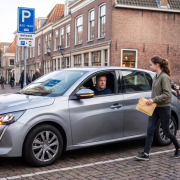
Een man parkeert zijn auto op een parkeerplaats waar parkeerbelasting verschuldigd is. Hij betaalt deze echter niet, omdat zijn dochter alleen maar even een pakketje hoeft op te halen bij het nabijgelegen afhaalpunt. De man blijft ondertussen zelf in de auto zitten met de alarmlichten aan.

Laden en lossen

De man is het er niet mee eens dat hij hiervoor een naheffingsaanslag parkeerbelasting krijgt. Volgens hem is er geen sprake van parkeren, maar van laden en lossen. Ter onderbouwing toont hij een kassabon met hetzelfde tijdstip als de naheffingsaanslag. De heffingsambtenaar vindt de naheffingsaanslag terecht opgelegd, omdat sprake was van parkeren.

Definitie van parkeren

Volgens de wet is parkeren het gedurende een aaneengesloten periode doen of laten stilstaan van een voertuig, anders dan de tijd die nodig is voor het onmiddellijk in- en uitstappen van personen of het onmiddellijk laden en lossen van zaken. Van onmiddellijk laden en lossen is alleen sprake bij het daadwerkelijk plaatsen van goederen in of het nemen van goederen uit het voertuig. Als een voertuig stilstaat gedurende de tijd dat iemand bezig is met het ophalen of afleveren van zaken, is geen sprake van onmiddellijk laden en lossen, maar van parkeren, ongeacht hoe lang of hoe kort het voertuig stilstaat.

Klein pakketje

Bij de beoordeling of sprake is van laden en lossen, is van belang of het stilstaan van een voertuig noodzakelijk is voor het onmiddellijk laden of lossen van zaken. Hierbij speelt de omvang of het gewicht van de zaken een rol. In dit geval ging het om een klein pakketje, een USB-adapter. Het ophalen van zo'n klein pakketje kwalificeert niet als laden en lossen. Het feit dat de man in de auto zat met de alarmlichten aan, verandert hier niets aan. Aangezien er geen parkeerbelasting is voldaan, is de naheffingsaanslag terecht opgelegd en is het beroep van de man ongegrond.

Bron: Rechtbank Noord-Holland | jurisprudentie | ECLI:NL:RBNHO:2026:8066 | 17-06-2026