Black box bedrijfsauto is geen prikklok

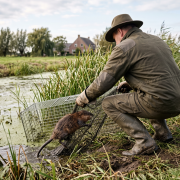
Een muskusrattenvanger, sinds 1994 in dienst, staat onder toezicht vanwege lage productie en veel administratietijd. Wanneer signalen binnenkomen dat zijn dienstauto tijdens werktijd vaak bij zijn woning staat, start de werkgever een onderzoek. Black box-gegevens van de auto worden over ruim een half jaar vergeleken met de urenregistratie. Dit toont een verschil van 94 uur en 11 minuten. De werkgever concludeert 'dagdieverij' en ontslaat de werknemer op staande voet wegens urenfraude.

Op staande voet

Het hof rekent op meerdere punten af met de aanpak van de werkgever. Het ontslag is niet 'onverwijld' gegeven, omdat de werkgever maandenlang heeft getreuzeld met het uitlezen van de black box-gegevens. De black box is bovendien een verkeerd instrument. Het instrument is bedoeld voor controle van autogebruik, niet als digitale prikklok. De werkgever had de werknemer eerst moeten bevragen. Veel verwijten in de ontslagbrief betreffen disfunctioneren, waarvoor een verbetertraject passender is. Ook is geen bewuste fraude aangetoond. Het urenverschil alleen is onvoldoende, mede gezien persoonlijke en medische omstandigheden en moeite met de digitale registratie.

Fraude?

Ook het subsidiaire verzoek tot ontbinding van de arbeidsovereenkomst strandt. Fraude is onvoldoende vastgesteld. Een gestelde verstoorde arbeidsverhouding met een oud-teamleider is achterhaald. De oud-teamleider is inmiddels met pensioen. Het hof ziet vooral een onvoldragen d-grond (disfunctioneren) en merkt op dat de werknemer, na een verbetertraject, weer naar behoren functioneert. Hij heeft het plezier in zijn werk teruggevonden en realiseert zich dat hij dit tot zijn pensioen wil blijven doen.
Bron: Gerechtshof Arnhem-Leeuwarden | jurisprudentie | ECLI:NL:GHARL:2026:4034 | 17-06-2026

Geen heffingsvrij vermogen bij werkelijk rendement

Een man en vrouw hebben in 2023 uitsluitend bank- en spaartegoeden van in totaal € 229.802. Op deze tegoeden ontvangen zij gedurende het jaar € 1.575 aan rente. De Belastingdienst stelt het belastbaar inkomen uit sparen en beleggen (box 3) vast op € 1.065. De man vindt dat dit bedrag lager moet uitvallen en beroept zich daarbij op het zogenoemde Kerstarrest van de Hoge Raad.

Heffingsvrij vermogen 

De man stelt dat bij de berekening van het werkelijke rendement rekening moet worden gehouden met het heffingsvrij vermogen. Volgens zijn berekening mag daarom slechts een deel van de ontvangen rente worden meegenomen. Hij komt uit op een belastbaar inkomen uit sparen en beleggen van € 793 in plaats van € 1.065.

Forfaitair rendement

De rechtbank volgt dit standpunt niet. Volgens de rechtbank maakt de Hoge Raad in zijn arrest van 6 juni 2024 duidelijk dat bij de vaststelling van het werkelijke rendement moet worden uitgegaan van het volledige behaalde rendement op het vermogen. Daarbij vindt geen vermindering plaats wegens het heffingsvrije vermogen. Dat betekent dat in deze zaak het volledige bedrag van € 1.575 aan ontvangen rente geldt als werkelijk rendement. Omdat het forfaitaire rendement lager uitvalt dan het daadwerkelijk behaalde rendement, is geen sprake van een situatie waarin de belastingplichtige zwaarder wordt belast dan zijn werkelijke opbrengst.

Bron: Rechtbank Zeeland-West-Brabant | jurisprudentie | ECLI:NL:RBZWB:2026:7168 | 18-08-2026

Bijbetalen voor duty-free sigaretten

Een man komt vanuit India aan op Schiphol en wordt gecontroleerd door de Douane. Bij de controle ontdekt de Douane dat hij 1.200 sigaretten bij zich heeft. Voor 200 sigaretten krijgt hij een vrijstelling, maar voor de overige 1.000 sigaretten legt de Douane hem een uitnodiging tot betaling (utb) op van € 529,23, bestaande uit douanerecht, accijns en omzetbelasting. Door een computerstoring is deze aanslag handmatig uitgeschreven. Later ontvangt de man een digitale versie met alle details. Hij betaalt het bedrag direct, maar dient bezwaar in.

De man legt tijdens het bezwaar uit dat de sigaretten niet allemaal voor hem waren en dat hij niet wist dat hij aangifte moest doen. Hij stelt dat hij al in de bagagehal werd gecontroleerd, nog voordat hij de kans kreeg om door het rode kanaal te gaan. De Douane handhaaft echter de aanslag, omdat de man de sigaretten niet had aangegeven in het groene kanaal (niets aan te geven).

De man gaat vervolgens in beroep. Hij stelt dat de handgeschreven aanslag niet correct is opgesteld, dat hij niet vrijwillig voor het groene kanaal heeft gekozen en dat hij recht heeft op een vrijstelling voor de sigaretten van een vriend. De rechtbank beslist dat het niet uitmaakt of hij vrijwillig door het groene kanaal ging of in de bagagehal werd gecontroleerd. De man had alsnog aangifte moeten doen. Ook wijst de rechtbank het vrijstellingsverzoek voor de sigaretten van zijn vriend af, omdat ze niet samen door de Douane gingen.

Bron: Rechtbank Noord-Holland | jurisprudentie | ECLI:NL:RBNHO:2026:8621 | 19-05-2026